지난 몇 달간 카톡 단톡방이나 상담에서 부동산 이야기가 나올 때마다 저는 늘 ‘걱정하는 쪽’이었습니다. 금리 얘기에 한숨을 쉬고, 집을 판다는 손님에게 "조금만 더 관망해보는 게 어때?"라고 말한 적도 여러 번입니다.
이 불안은 근거가 없지 않았습니다. 다만 최근 관련 자료와 데이터를 자세히 들여다볼 일이 있었는데, 같은 상황을 완전히 다른 각도에서 바라볼 수 도 있다는걸 말슴드리고 싶었습니다.
1. 매물 주택 공급량이 안정세를 찾으며 예측 가능한 마켓으로 변하였습니다.
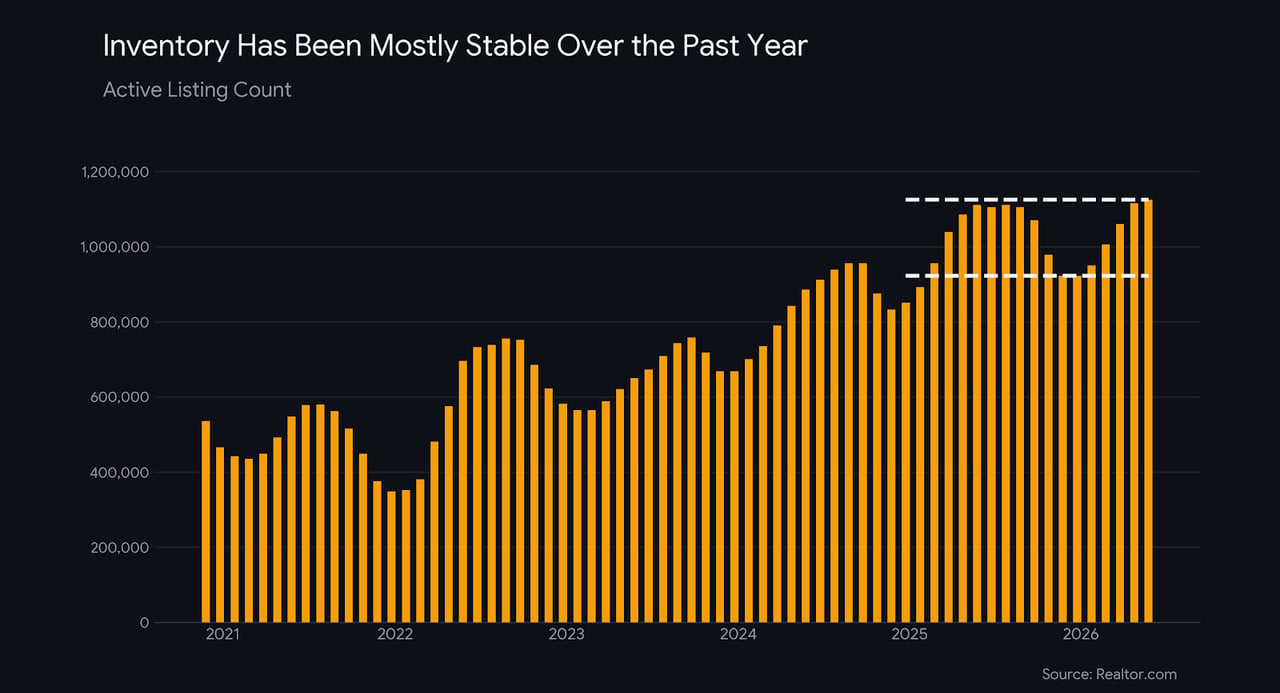
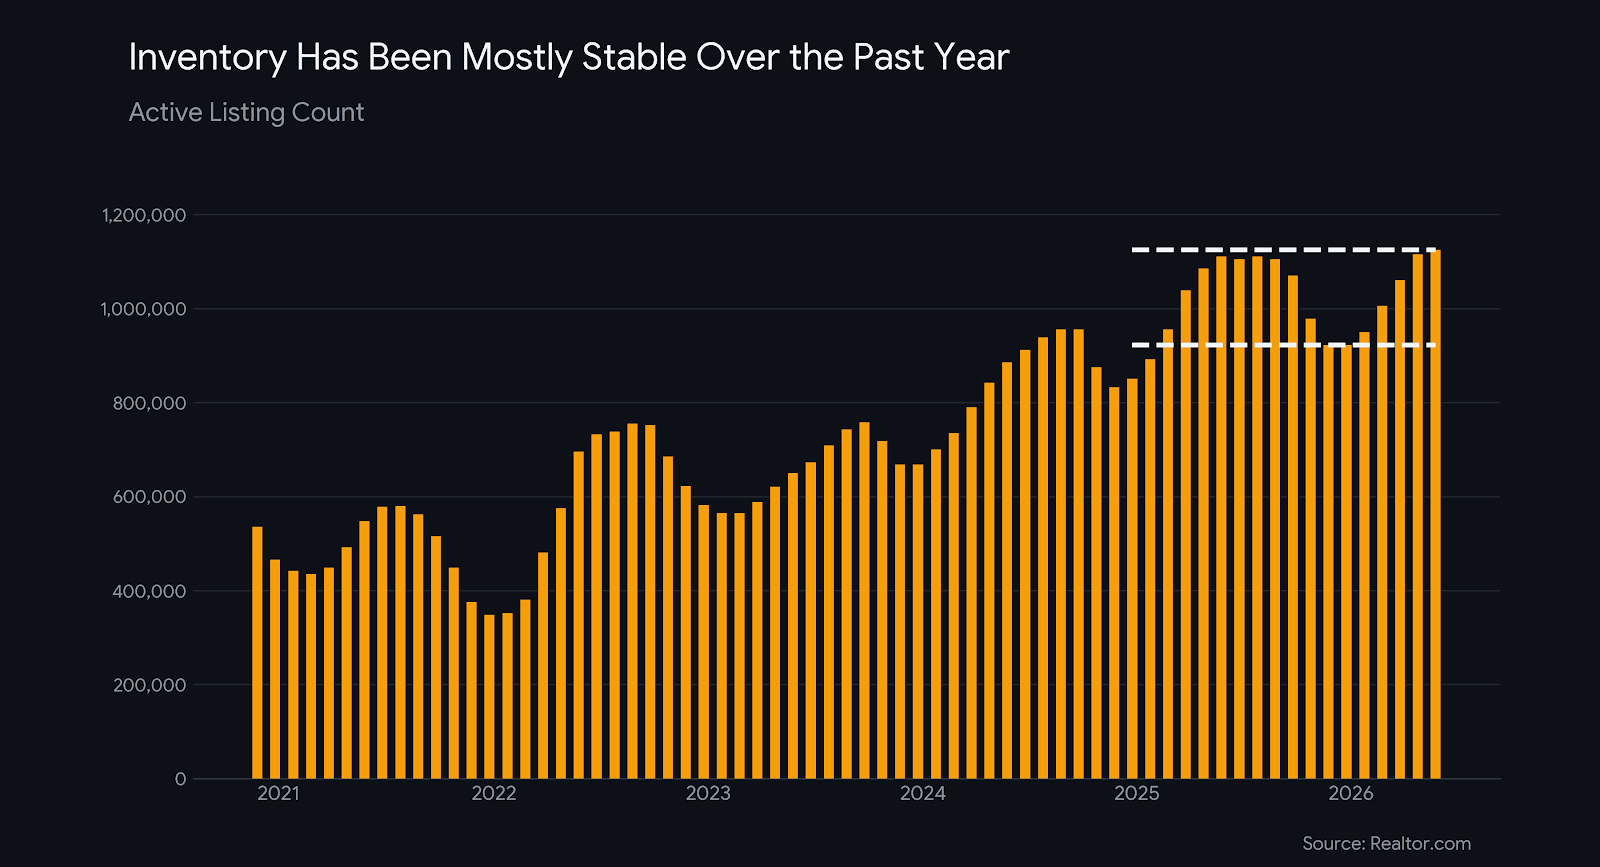
지난 수년간 매물 주택 공급량은 예측하기 어려운 상태였습니다. 팬데믹 기간 동안 급격히 감소했다가 그 이후로는 꾸준히 증가해 왔습니다. 그리고 이제 그 증가 속도가 주춤해졌습니다. Realtor.com에 따르면, 현재 주택 재고는 작년 이맘때와 매우 유사한 수준을 보이고 있습니다.
이러한 현상은 매수자와 매도자 모두에게 유익합니다. 시장에 나온 매물 수의 변화가 크지 않을 때, 구매자는 선택할 수 있는 옵션이 얼마나 되는지, 판매자는 얼마나 많은 경쟁에 직면하게 될지 예측하고 시장에 진입할 수 있습니다.
2. "비싸다"는 부담감은 사실이지만, 시장이 매수자 친화적으로 반응하고 있습니다.
집값이 이자율과 국제 정세에 비해 비싼 것은 사실입니다. 가격은 여전히 팬데믹 이전보다 높고, 매달 나가야 하는 대출 상환액의 부담도 큽니다. 단순한 기분 탓이 아니라 객관적인 숫자가 증명하고 있습니다.
부담스럽다고 느끼신 것은 지극히 정상입니다. 중요한 점은 시장 역시 그 부담을 이미 인지하고 반응하기 시작했다는 사실입니다.
HousingWire 데이터에 따르면 매도자의 40% 이상이 호가를 낮췄습니다. 10가구 중 4가구가 넘는 수치입니다. 수천 명의 매도자가 "예전처럼 누군가 무리해서라도 사주겠지"하며 버티는 대신, 가격을 낮추는 현실적인 선택을 했다는 뜻입니다.
나머지 60%의 매도자 분위기도 비슷합니다. 높게 불렀다가 문의 한 건 없이 수 주를 보내느니, 처음부터 매수 가능한 수준으로 내놓는 경우가 늘었습니다. 실제로 Realtor.com 자료 기준 2026년 7월 중간 호가는 최근 5년간의 7월 중 가장 낮았습니다.
비싸다는 부담도 실재하지만, 그 부담 때문에 시장이 매수자 친화적으로 움직이기 시작했다는 것 역시 분명한 사실입니다.
3. 폭락을 기다리는 전략이 위험한 이유
저 역시 "조만간 크게 한 번 떨어지지 않을까?" 하는 막연한 생각이 있었습니다. 지난 몇 년간 워낙 급등했으니 자연스러운 의문입니다.
하지만 NAR(미국리얼터협회) 자료를 보면 집값은 최근 4년간 꽤 안정적인 보합세를 유지하고 있습니다. 급등도, 그렇다고 급락도 없이 말이죠. Cotality의 수석 이코노미스트 Selma Hepp 역시 2026년 전국 집값이 완만한 수준의 안정세를 보일 것으로 전망했습니다.
"호가는 낮아지는데 왜 실제 거래가는 버틸까?" 모순처럼 보이지만 그렇지 않습니다. 호가는 매도자의 희망 사항이고, 실거래가는 시장이 인정한 진짜 가격입니다. 지금 일어나는 현상은 집값 자체가 무너지는 게 아니라, 매도자들이 비현실적인 기대를 접고 실제 거래 가능한 가격대로 내려오고 있는 과정입니다.
따라서 '시장 폭락'만을 기대하며 기약 없이 기다리는 전략은 원하는 결과를 가져다주지 못할 가능성이 큽니다.
4. 6~7%대 금리는 이제 '예외'가 아닌 '기준'입니다
2022년의 갑작스러운 금리 인상은 시장에 큰 충격이었습니다. 저 역시 "예전처럼 정상으로 돌아가면 생각해보자"라는 말을 입에 달고 살았습니다. 3%대 저금리를 경험한 사람에게 6%대 금리는 당연히 부담스럽기 때문입니다.
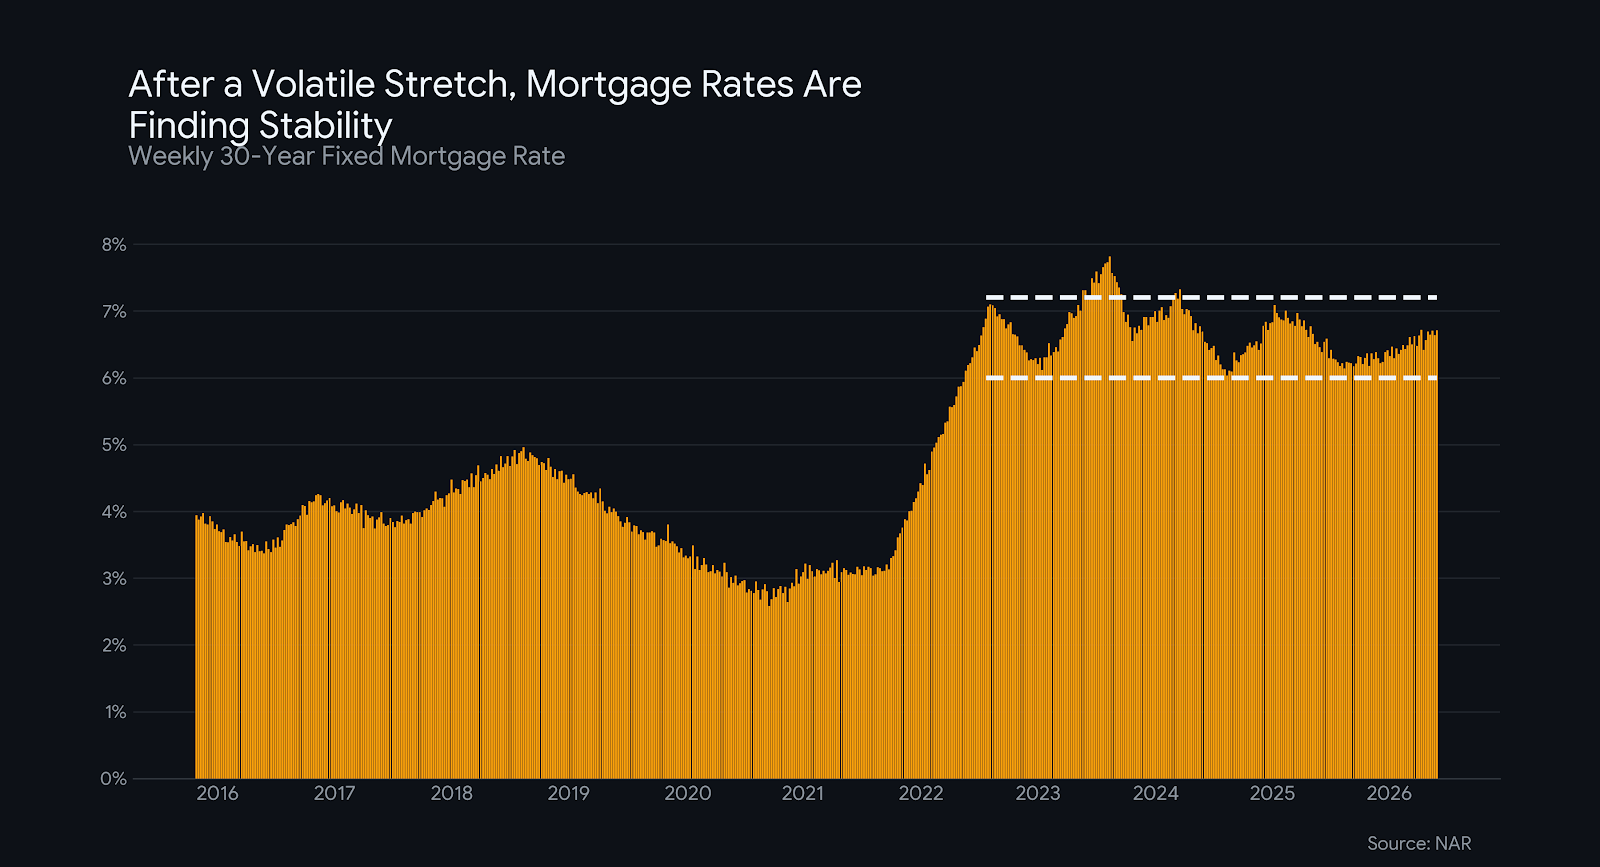
그러나 Freddie Mac 자료를 보면 지난 3년 가까이 기준 금리는 대체로 6~7% 구간에 안착했습니다. 일시적인 반등은 있었지만, 전반적으로 이 범위를 크게 벗어나지 않았습니다.
3년이라는 시간이 흘렀다면 이는 일시적 현상이 아니라 '뉴노멀' '입니다. 시장의 매수자와 매도자 모두 이미 이 금리대를 전제로 움직이고 있으며, 매물 재고 역시 작년 이맘때와 비슷한 수준에서 안정을 찾았습니다.
무작정 기다린다고 해서 다시 3%대 금리가 찾아올 확률은 매우 낮습니다. 일단 현재의 금리를 기준으로 계획을 세우고, 향후 금리가 하향 조정될 때 재융자(Refinancing)를 고려하는 것이 훨씬 현실적인 접근입니다.
"지금 당장 집을 사세요"라는 뜻이 아닙니다.
우리가 느꼈던 걱정과 불안은 시장 상황에 대한 지극히 정확한 반응이었습니다. 비싼 가격과 높은 금리 모두 엄연한 사실이니까요.
다만 우리가 "상황이 정리되면 그때 움직이자"라며 관망하는 동안, 시장은 이미 자체적인 정리를 상당 부분 진행해왔습니다. 가격, 재고, 금리 모두 각자의 자리를 잡아가며 불확실한 시장에서 '예측 가능한 시장'으로 변화했습니다.
지금 시장의 주도권은 매수자에게 있습니다. 매물이 수요보다 많아졌고, 40%가 넘는 매도자가 가격을 깎아주고 있습니다. 집 한 채를 두고 여러 명이 경쟁하던 시기가 지나고, 매도자가 매수인을 찾아 맞춰주는 시기가 온 것입니다.
아직 시애틀 근교 지역엔 셀러마켓이라고 느껴질 정도로 매도자에게 좋은 구역도 있고 경쟁도 있어 지역별, 개인 예산별 상황은 다를 수 있습니다. 전국 통계가 내가 살고 있는 동네의 상황을 100% 대변하지는 않으니까요.
하지만 만약 그동안 "어차피 다 내 예산 밖이야"라고 단정 지으며 질로/레드핀을 닫아버리셨다면, 이제는 실제 데이터와 숫자를 바탕으로 다시 한번 냉정하게 계산해 보시길 권합니다.
가격은 이미 좋은 가격일 가능성이 있으니 내가 찾는 내게 맞는, 좋은 집을 찾았다면 머무르기보단 정확한 분석과 결단으로 꿈구던 집을 구매하는것을 추천 드립니다.